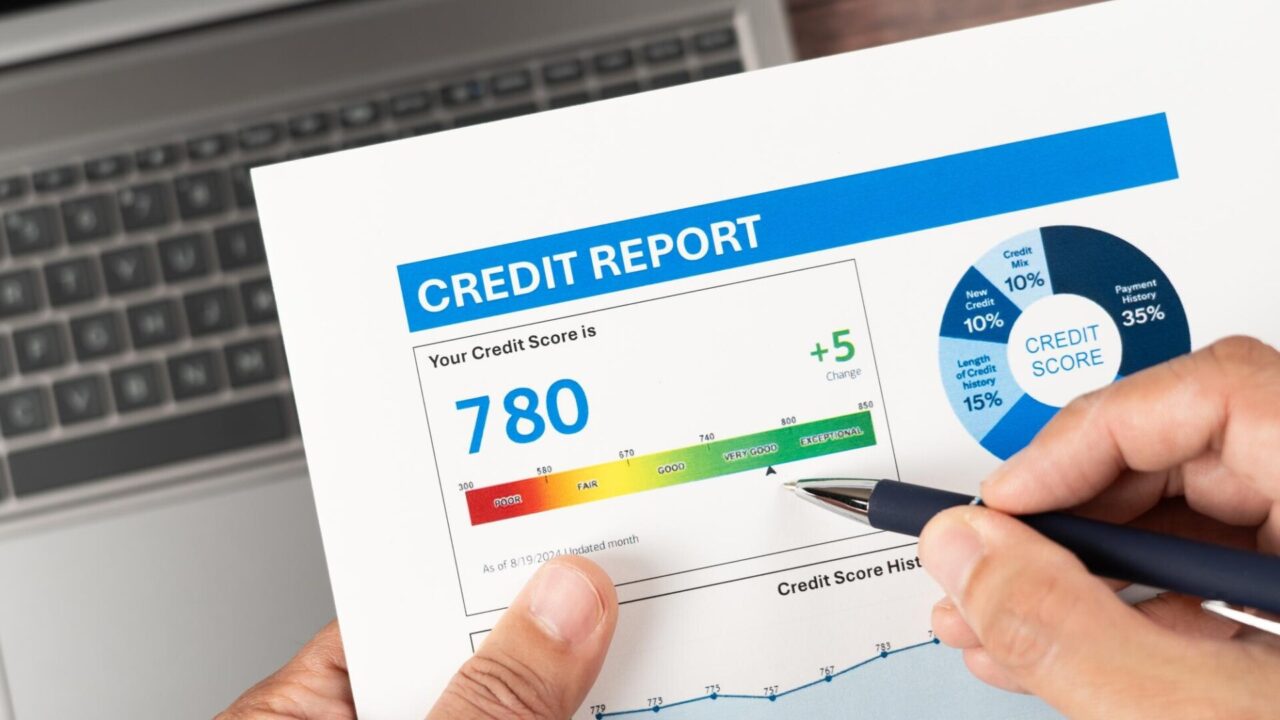
Dacă urmează să ceri un credit pentru locuință, mașină sau cheltuieli neprevăzute, merită să verifici din timp ce apare în istoricul tău de credit. Îl poți îmbunătăți prin plata la termen a ratelor, corectarea eventualelor erori și reducerea datoriilor existente, dar nu există o metodă rapidă care să garanteze aprobarea împrumutului.
Ce influențează istoricul de credit în România
Istoricul de credit este evidența unor informații despre creditele tale, precum ratele achitate, întârzierile și soldurile restante. În România, Biroul de Credit prelucrează date transmise de instituțiile participante, iar băncile și alți creditori le pot consulta în condițiile prevăzute de lege și de regulile aplicabile.
Aceste informații pot conta când un creditor îți evaluează cererea, dar nu sunt singurul criteriu. Venitul, obligațiile lunare, tipul contractului de muncă și politica instituției pot influența decizia. Un istoric fără întârzieri nu garantează aprobarea, iar o înregistrare negativă nu înseamnă automat că orice cerere va fi respinsă.
Scorul FICO® de la Biroul de Credit este un indicator calculat pe baza datelor disponibile în sistem. Nu îl poți „repara” printr-o plată către o firmă care promite ștergerea sigură a înregistrărilor corecte. Informațiile exacte pot rămâne în evidență potrivit regulilor de păstrare comunicate de Biroul de Credit; verifică termenul și condițiile direct în documentele instituției.
Verifică raportul înainte să depui cererea
Primul pas este să ceri raportul tău de la Biroul de Credit. Instituția oferă acces persoanelor vizate prin portalul său și descrie pe site procedura de solicitare. Consultă instrucțiunile actuale înainte de a trimite datele, fiindcă modalitatea de identificare și acces poate fi actualizată.
Uită-te atent la creditele active și închise, solduri, întârzieri și la instituțiile care au consultat datele tale. Verifică dacă sunt conturi pe care nu le recunoști sau informații care par să aparțină altei persoane. O eroare de raportare poate necesita clarificări, dar nu presupune că orice înregistrare neplăcută este greșită.
Dacă observi o informație incorectă, cere rectificarea prin instituția care a transmis-o sau folosește procedura indicată de Biroul de Credit. Pregătește documente relevante, cum ar fi dovada plății ori un extras care arată închiderea creditului. Păstrează cererea și răspunsul primit, ca să poți urmări solicitarea.
Nu plăti intermediari care promit ștergerea unei întârzieri corecte din baza de date. O astfel de promisiune nu schimbă faptul că creditorul trebuie să raporteze date exacte. Dacă nu ești de acord cu răspunsul primit, consultă informațiile Biroului de Credit despre drepturile persoanei vizate, la nevoie, cere îndrumare de la un specialist sau de la autoritatea competentă.
Plătește la timp și ține datoriile sub control
Cea mai utilă schimbare începe cu ratele care urmează. Setează o alertă cu câteva zile înainte de scadență, dacă banca permite, un debit direct din contul în care intră venitul. Verifică totuși că există bani disponibili: o plată programată nu ajută dacă este respinsă din lipsă de fonduri.
Dacă ai mai multe obligații, notează scadențele și sumele lunare într-un calendar. Un card de credit folosit pentru cumpărături, un descoperit de cont și un credit de nevoi personale se adună ușor într-o rată totală apăsătoare. Evită să te bazezi pe limita disponibilă a cardului ca pe un venit suplimentar.
- Achită la timp ratele și sumele minime datorate.
- Redu soldurile de pe carduri și evită să folosești integral limitele disponibile.
- Contactează creditorul înainte de scadență dacă anticipezi că nu vei putea plăti.
O întârziere deja apărută nu se șterge prin achitarea restanței, însă plata poate opri acumularea unor costuri și îți clarifică situația față de creditor. Dacă ai dificultăți, întreabă banca despre opțiunile disponibile, precum restructurarea. Condițiile diferă, iar o modificare a contractului poate avea efecte asupra costului total.
Pregătește cererea fără să te împrumuți în plus
Înainte de a aplica, fă un buget simplu: venit net lunar, cheltuieli fixe și toate ratele existente. Dacă ai un card pe care nu îl mai folosești, întreabă banca ce presupune închiderea lui și dacă există solduri sau tranzacții în curs. Nu închide produse financiare la întâmplare: discută întâi cu instituția, mai ales dacă produsul are condiții contractuale active.
Depunerea mai multor cereri într-un interval scurt nu îți îmbunătățește istoricul. Fiecare creditor își aplică propriile criterii, iar consultările raportului pot apărea în evidențele disponibile instituțiilor participante. Compară condițiile înainte de a trimite o cerere completă și întreabă creditorul ce verificări face în etapa preliminară.
Pregătește din timp actele privind venitul și obligațiile lunare pe care ți le solicită instituția. Unele venituri pot necesita documente suplimentare, iar criteriile diferă între creditori. Banca poate verifica informații din surse autorizate, însă nu presupune că toate instituțiile cer exact aceleași documente.
Dacă ai restanțe vechi sau multe credite active, câteva zile nu vor schimba situația raportată. Concentrează-te pe achitarea obligațiilor, evitarea unor întârzieri noi și verificarea datelor. Pentru o cerere importantă, de exemplu un credit ipotecar, cere creditorului o estimare a eligibilității înainte de a semna un antecontract sau de a-ți asuma alte costuri.
Cât timp poate dura îmbunătățirea situației
Nu există un termen universal. O eroare poate fi corectată după verificarea documentelor, în timp ce efectul unor întârzieri reale depinde de istoricul individual și de modul în care creditorii evaluează cererea. Plata la zi ajută la gestionarea datoriilor, dar nu rescrie imediat trecutul.
Ferește-te de companii care garantează creșterea scorului sau aprobarea creditului contra cost. Cere în scris ce serviciu oferă și verifică dacă este necesar: raportul poate fi solicitat direct, iar corectarea unei date inexacte trebuie cerută prin canalele oficiale. Un comision nu poate obliga creditorul să aprobe împrumutul.
Întrebări frecvente
Pot să șterg o întârziere corectă din raport?
Nu doar pentru că ai achitat-o. Cere corectarea dacă informația este inexactă; pentru datele corecte, verifică la Biroul de Credit perioada de păstrare și regulile aplicabile.
Verificarea propriului raport îmi scade scorul?
Solicitarea propriilor date este diferită de o cerere de credit depusă la un creditor. Consultă explicațiile Biroului de Credit despre scor și despre tipurile de acces înregistrate.
Cu cât timp înainte să verific raportul?
Fă verificarea cât mai devreme, mai ales dacă ai avut întârzieri sau suspectezi o eroare. Astfel, ai timp să ceri lămuriri înainte de o cerere importantă.
Un dosar de credit se construiește în timp, prin decizii obișnuite: plata făcută la scadență, o datorie ținută sub control și verificarea atentă a propriilor date. Înainte să cauți o scurtătură, uită-te întâi la ce poți corecta și la ce poți plăti realist.
Surse: Biroul de Credit, informațiile publice despre raportul de credit, scorul FICO® și drepturile persoanelor vizate; Regulamentul (UE) 2016/679 privind protecția datelor cu caracter personal.
Acest material are rol informativ și nu reprezintă recomandare financiară. Pentru evaluarea situației tale, discută cu creditorul sau cu un consultant financiar autorizat.